Hur mycket har svenska bostäder stigit i pris? Svaret beror på vilken typ av bostad, vilken plats och vilken tidsperiod du väljer. Det spelar också stor roll om du räknar i löpande kronor eller tar hänsyn till inflationen. Här följer vi permanenta småhus i hela Sverige från 1990 till 2025 med årsdata från SCB.
Under perioden gick SCB:s fastighetsprisindex från 100 till 465. Det motsvarar en nominell uppgång på 365 procent. När samma serie justeras med konsumentprisindex blir uppgången ungefär 131 procent. Priserna har alltså ökat tydligt även efter inflation, men utvecklingen har inte varit jämn.
Vad mäter diagrammen?
Underlaget gäller permanenta småhus i riket. Det beskriver inte bostadsrätter, fritidshus eller priset på en viss adress. Båda diagrammen börjar vid index 100 år 1990. Ett index på 200 betyder att nivån är dubbelt så hög som vid startåret enligt respektive beräkning.
Det första diagrammet visar prisutvecklingen utan inflationsjustering. Det andra räknar om serien med SCB:s fastställda årsmedeltal för KPI. Alla årsdata finns också i tabellen längre ned, så diagrammen behöver inte tolkas enbart visuellt.
Nominella småhuspriser 1990–2025
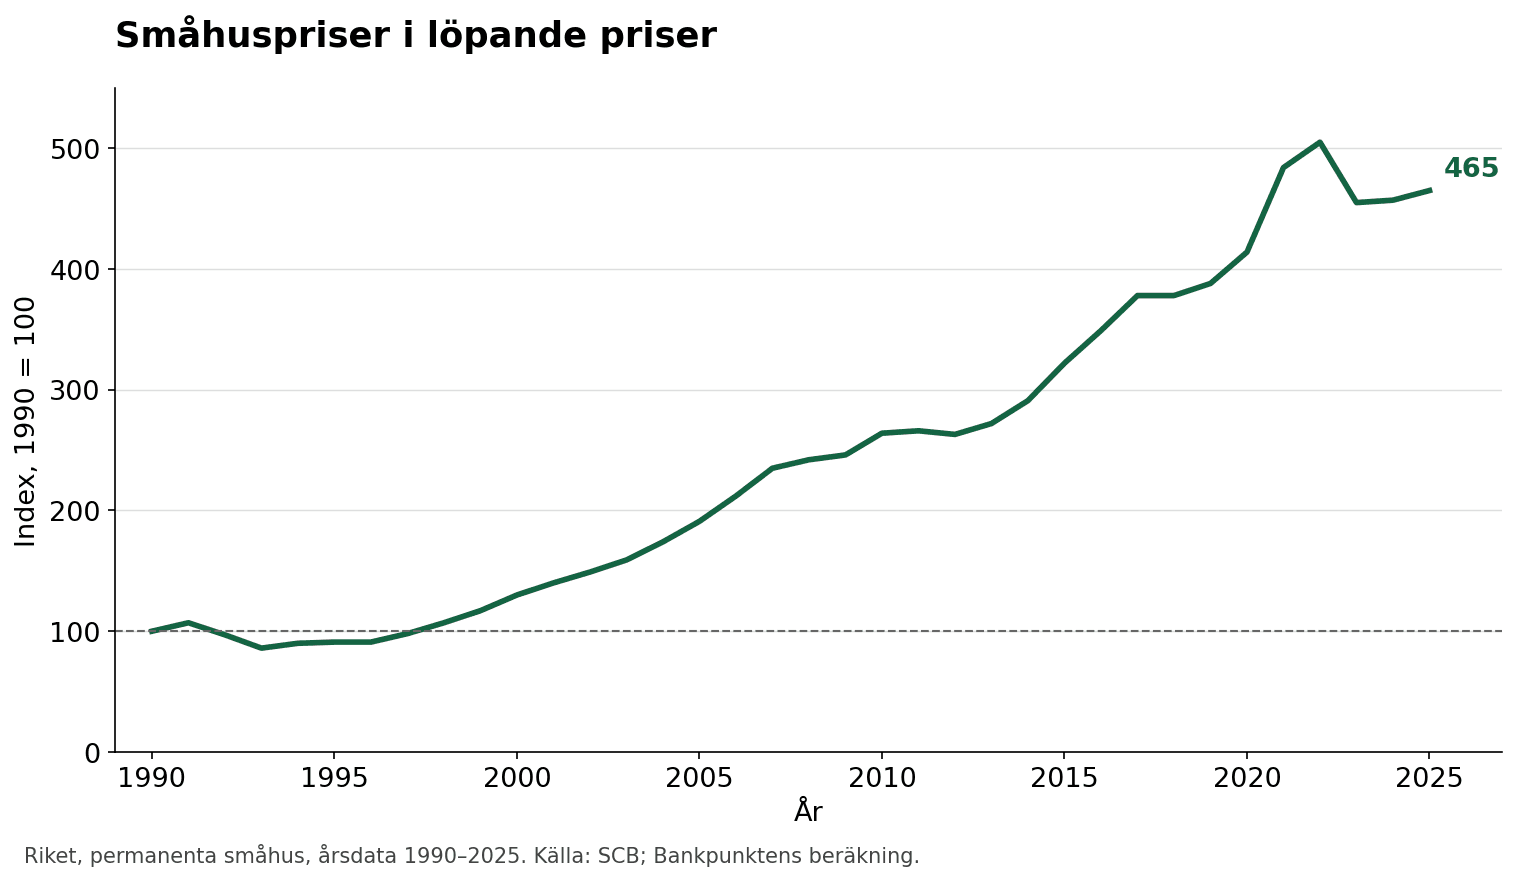
Index steg till 107 år 1991 och föll sedan till 86 år 1993. Även på senare år syns prisfall: från 505 år 2022 till 455 år 2023. År 2025 låg index på 465, fortfarande under 2022 års nivå. Årsmedeltal kan dölja större rörelser under ett enskilt år.
Priser efter justering för inflation
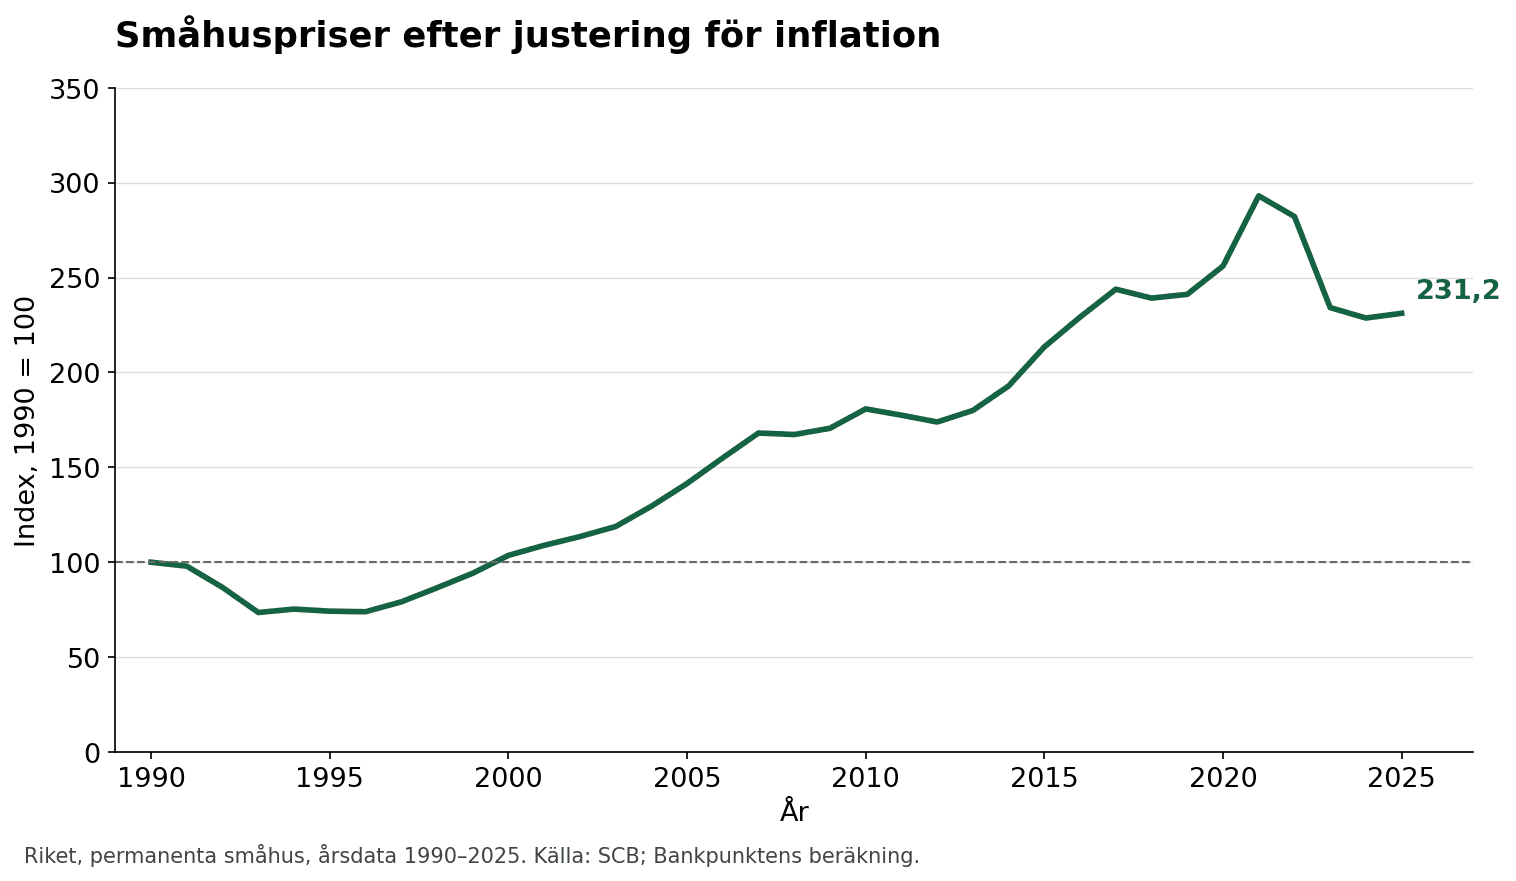
Inflationsjusteringen sänker den långsiktiga uppgången från 365 till cirka 131 procent. Den gör däremot inte prisutvecklingen stabil eller riskfri. I början av 1990-talet föll även det reala indexet kraftigt. Ett nationellt genomsnitt säger dessutom lite om hur snabbt en enskild bostad kan säljas eller vilket pris säljaren faktiskt får.
Diagrammet visar prisutveckling, inte din avkastning. Ränteutgifter, underhåll, drift, skatt och kostnader vid köp och försäljning ingår inte. Eget arbete och förändringar av bostadens standard räknas inte heller som separata poster i den här jämförelsen.
Varför ändras bostadspriserna?
Räntor påverkar hushållens kostnad för att låna och därmed utrymmet i boendebudgeten. Riksbankens styrränta påverkar ränteläget genom flera kanaler; den bestämmer inte ensam vilken bolåneränta en viss bank erbjuder. Läs Riksbankens beskrivning av hur penningpolitiken påverkar ekonomin.
Inkomster, arbetsmarknad, skatter, kreditvillkor och hur många bostäder som finns till salu kan också påverka efterfrågan. På en enskild ort spelar exempelvis arbetsplatser, kommunikationer och bostadens skick roll. Dessa samband är möjliga förklaringar, men våra två diagram kan inte avgöra hur stor del av en prisförändring som varje faktor orsakat.
Vad betyder stigande och fallande priser för hushållet?
Ett högre marknadsvärde kan öka värdet av ditt egna kapital i bostaden. Det är ändå inte samma sak som pengar på kontot eller ett löfte om ett större lån. Banken gör en egen kreditprövning, och regler och villkor begränsar belåningen.
Om priset faller minskar i stället marginalen mellan bostadens värde och skulden. En försäljning kan då ge mindre pengar än du behöver för att lösa lånen. Lånet blir inte mindre för att marknadsvärdet sjunker. För den som bor kvar är betalningsförmågan och behovet av att flytta därför minst lika viktiga som den senaste prisstatistiken.
Går det att se en bostadsbubbla i ett diagram?
En bostadsbubbla brukar beskriva ett läge där priser drivs upp av förväntningar om fortsatta uppgångar och ligger högt i förhållande till mer långsiktiga förutsättningar. Det är svårt att säkert fastställa en sådan gräns i realtid. En snabb prisuppgång bevisar inte ensam att en bubbla finns, och ett prisfall betyder inte automatiskt att hela banksystemet hamnar i kris.
Historiken ger inte heller ett besked om det är rätt månad för dig att köpa. Pröva i stället hur hushållet klarar högre boendekostnader, lägre inkomst och en eventuell försäljning till ett lägre pris. Vår guide om bolån hjälper dig att skilja på lånets betalningar och bostadens övriga kostnader.
Årsdata och beräkningsmetod
Realindex beräknas som nominellt fastighetsprisindex multiplicerat med KPI för 1990, dividerat med KPI för det aktuella året. KPI 1990 är 207,80 i serien med 1980 som basår. Resultaten avrundas till en decimal. Detta är Bankpunktens beräkning utifrån SCB:s serier, inte en separat SCB-serie för reala bostadspriser.
Permanenta småhus i riket: nominellt index, KPI och beräknat realindex
År | Prisindex, 1990=100 | KPI, 1980=100 | Realindex, 1990=100 |
|---|---|---|---|
1990 | 100 | 207,80 | 100,0 |
1991 | 107 | 227,20 | 97,9 |
1992 | 97 | 232,40 | 86,7 |
1993 | 86 | 243,20 | 73,5 |
1994 | 90 | 248,50 | 75,3 |
1995 | 91 | 254,80 | 74,2 |
1996 | 91 | 256,00 | 73,9 |
1997 | 98 | 257,30 | 79,1 |
1998 | 107 | 257,00 | 86,5 |
1999 | 117 | 258,10 | 94,2 |
2000 | 130 | 260,70 | 103,6 |
2001 | 140 | 267,10 | 108,9 |
2002 | 149 | 272,80 | 113,5 |
2003 | 159 | 278,10 | 118,8 |
2004 | 174 | 279,20 | 129,5 |
2005 | 191 | 280,40 | 141,5 |
2006 | 212 | 284,22 | 155,0 |
2007 | 235 | 290,51 | 168,1 |
2008 | 242 | 300,61 | 167,3 |
2009 | 246 | 299,66 | 170,6 |
2010 | 264 | 303,46 | 180,8 |
2011 | 266 | 311,43 | 177,5 |
2012 | 263 | 314,20 | 173,9 |
2013 | 272 | 314,06 | 180,0 |
2014 | 291 | 313,49 | 192,9 |
2015 | 322 | 313,35 | 213,5 |
2016 | 349 | 316,43 | 229,2 |
2017 | 378 | 322,11 | 243,9 |
2018 | 378 | 328,40 | 239,2 |
2019 | 388 | 334,26 | 241,2 |
2020 | 414 | 335,92 | 256,1 |
2021 | 484 | 343,19 | 293,1 |
2022 | 505 | 371,91 | 282,2 |
2023 | 455 | 403,70 | 234,2 |
2024 | 457 | 415,15 | 228,7 |
2025 | 465 | 417,98 | 231,2 |
Källor och uppdatering
Data hämtades den 10 september 2026 från SCB:s fastighetsprisindex för permanenta småhus och KPI, fastställda årsmedeltal. Småhusserien innehåller SCB:s korrigering av 2023–2025 som publicerades den 13 mars 2026. Senaste helåret i denna artikel är 2025.
Denna version ersätter artikelns tidigare diagram med två nya, källbelagda diagram. Den äldre slutsatsen att inflation gör prisutvecklingen nästan stabil har rättats. Diagrammen är historik och ska inte läsas som en prognos.